Domain hard2defend.de kaufen?
Wir ziehen mit dem Projekt
hard2defend.de um.
Sind Sie am Kauf der Domain
hard2defend.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hard2defend.de kaufen?
Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
Werden dispozinsen monatlich berechnet?
Dispozinsen werden in der Regel täglich berechnet, basierend auf dem jeweiligen Kontostand und dem vereinbarten Zinssatz. Am Ende des Monats werden die angefallenen Zinsen dann aufsummiert und dem Konto belastet. Dies bedeutet, dass die Dispozinsen nicht nur monatlich, sondern kontinuierlich berechnet werden. Es ist daher wichtig, den Dispositionskredit nicht über einen längeren Zeitraum zu nutzen, da die Zinskosten sonst schnell ansteigen können. Es empfiehlt sich, den Dispo nur kurzfristig und in geringem Umfang zu nutzen, um hohe Zinskosten zu vermeiden. **
Ähnliche Suchbegriffe für Dispozinsen
Top-Angebote
Produkte zum Begriff Dispozinsen:
-
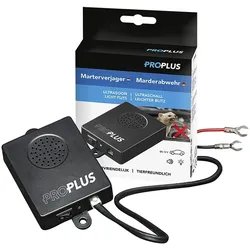
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Gefahrenabwehr bei GroßveranstaltungenSicherheit und Gefahrenabwehr bei Großveranstaltungen , Prävention und Reaktion als private und öffentliche Herausforderungen im Eventmanagement , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20211115, Produktform: Kartoniert, Redaktion: Schreiber, Jürgen, Auflage: 21003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 496, Abbildungen: farbige Abbildungen, Keyword: Gefahrenabwehr; Großveranstaltungen; Prävention; Rettungsdienst; Veranstaltungsmanagement; öffentliche Sicherheit, Fachschema: Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Rettungsdienst~Management / Sport~Sportmanagement~Veranstaltung, Fachkategorie: Erste Hilfe, Rettungsdienst~Sport: Veranstaltungen und Event Management~Sicherheitsdienste und private Wach- und Schutzberufe, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Polizei und Sicherheitsdienste, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 230, Breite: 156, Höhe: 21, Gewicht: 918, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Universitäten - Sicherheit, Gefahrenabwehr, Notfall- und Katastrophenmanagement Alle Gefahren (Vorfälle und Ereignisse), Taschenbuch von Pius MasaiUniversitäten - Sicherheit, Gefahrenabwehr, Notfall- Und Katastrophenmanagement Alle Gefahren (vorfälle Und Ereignisse), Taschenbuch Von Pius Masai Mwachi, Verlag Unser Wissen, 978-620-2-74381-5, Seitenanzahl: 9637,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind unberechtigte Dispozinsen?
Unberechtigte Dispozinsen sind Zinsen, die von einer Bank oder einem Kreditinstitut erhoben werden, obwohl der Kunde keinen Überziehungskredit (Dispo) in Anspruch genommen hat oder die Zinsen über dem vereinbarten Zinssatz liegen. Dies kann beispielsweise aufgrund eines Fehlers oder einer falschen Berechnung seitens der Bank geschehen. In solchen Fällen hat der Kunde das Recht, die unberechtigten Dispozinsen zurückzufordern. **
-
Werden dispozinsen pro Tag berechnet?
Dispozinsen werden in der Regel nicht pro Tag berechnet, sondern auf Basis des überzogenen Betrags und der vereinbarten Zinssätze pro Jahr. Die Zinsen werden üblicherweise monatlich oder quartalsweise abgerechnet. Es kann jedoch sein, dass manche Banken eine tägliche Verzinsung anbieten, insbesondere bei kurzfristigen Überziehungen. Es ist wichtig, die genauen Konditionen des jeweiligen Kontos zu prüfen, um zu verstehen, wie die Dispozinsen berechnet werden. **
-
Wann muss man Dispozinsen zahlen?
Dispozinsen müssen gezahlt werden, wenn das Girokonto überzogen wird und somit der Dispositionskredit in Anspruch genommen wird. Diese Zinsen fallen an, da die Bank dem Kunden einen Kredit gewährt, um das Konto zu überziehen. Die Höhe der Dispozinsen variiert je nach Bank und kann recht hoch sein. Es ist wichtig, den Dispositionskredit nur kurzfristig zu nutzen, da die Zinsen ansonsten schnell hohe Kosten verursachen können. Es empfiehlt sich daher, den Dispositionskredit nur in Notfällen und möglichst schnell wieder auszugleichen. **
-
Wann muss ich meine dispozinsen bezahlen?
Du musst deine Dispozinsen bezahlen, wenn du dein Girokonto überziehst und somit den vereinbarten Dispokredit in Anspruch nimmst. Die Höhe der Dispozinsen wird von deiner Bank festgelegt und kann je nach Anbieter unterschiedlich sein. Die Zinsen werden in der Regel monatlich abgerechnet und auf deinem Kontoauszug ausgewiesen. Es ist wichtig, die Dispozinsen im Blick zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits zu hohen Kosten führen können. Es empfiehlt sich daher, den Dispokredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **

Wann werden dispozinsen bei der Sparkasse abgebucht?
Die Dispozinsen werden bei der Sparkasse in der Regel monatlich abgebucht. Der genaue Zeitpunkt kann jedoch variieren, je nachdem, wann der Dispositionskredit in Anspruch genommen wurde und wie die individuellen Vertragsbedingungen aussehen. Es ist ratsam, regelmäßig die Kontoauszüge zu überprüfen, um die Abbuchungen im Blick zu behalten. Bei Unklarheiten oder Fragen zu den Dispozinsen kann man sich jederzeit an die Sparkasse wenden und um Aufklärung bitten. Es ist wichtig, die Dispozinsen im Auge zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits hohe Kosten verursachen können. **
Wie hoch sind die Dispozinsen pro Tag?
Die Höhe der Dispozinsen pro Tag variiert je nach Bank und individuellen Vereinbarungen. In der Regel liegen die Dispozinsen jedoch zwischen 6% und 15% pro Jahr, was einem täglichen Zinssatz von etwa 0,016% bis 0,041% entspricht. Es ist wichtig, die genauen Konditionen bei der eigenen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Dispozinsen:
-
Schutz vor Industriespionage: Analyse, Prävention und Abwehr des irregulären Verlustes von Know-how in Unternehmen, Taschenbuch von Philipp Wagner,Schutz Vor Industriespionage: Analyse, Prävention Und Abwehr Des Irregulären Verlustes Von Know-how In Unternehmen, Taschenbuch Von Philipp Wagner, Igel Verlag Rws, 978-3-95485-171-3, Seitenanzahl: 13644,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz MarderProPlus 550312 Marderabwehr Ultraschall Abwehr Schutz Marder Beschreibung: Effektive Ultraschall-Abwehr zur Vertreibung von Nagetierschädlingen wie Mardern, Mäusen und Ratten aus dem Motorraum eines Fahrzeugs Mardervertreibung durch hochfrequente Ultraschalltöne (über 20 kHz) geeignet für alle Fahrzeuge, Pkws, Motorräder, Traktoren, LKWs usw. mit einer 12-V-Batterie tierfreundlich durch Einsatz von Ultraschall und Lichtblitz Wichtige Hinweise: Bitte beachten Sie, dass die hochfrequenten Ultraschalltöne eine erhebliche Stressbelastung für Marder darstellen, die Marder weichen in der Regel dorthin aus, wo sie den unangenehmen Tönen nicht ausgesetzt sind es kann nicht garantiert können jedoch nicht gewährleisten, dass die Marder in sämtlichen Fällen vertrieben werden dieses Gerät nicht in feuchten Räumen einbauen und kein Wasser in das Gerät eindringen lassen das Gerät vor Staub und Schmutz schützen, um unnötige Schäden zu vermeiden wenn der Marder bzw. das Nagetier bereits Duftmarkierungen hinterlassen hat, müssen diese unbedingt durch eine gründliche Reinigung von Motor und Fahrzeug entfernt werden. Dies gilt auch für den Parkplatz, die Garage, den Carport usw. Falls diese Maßnahme nicht ergriffen wird, könnte der Marder bzw. das Nagetier möglicherweise das Bedürfnis verspüren, sein Revier zu verteidigen Funktionsweise des Geräts: Hochwirksames Ultraschallgerät für den Anschluss an das Bordnetz das Gerät enthält keine chemischen Rohstoffe und beeinträchtigt andere Geräte und Elektrogeräte nicht Ultraschall ist für Menschen nicht hörbar das Gerät sendet Ultraschalltöne mit einer Frequenz von über 20 kHz, um Nagetiere zuverlässig fernzuhalten das Gerät erkennt aufgrund der Vibrationen, dass das Fahrzeug gestartet wird. Die Betriebsanzeige blinkt rot und das Gerät wird ausgeschaltet. Wenn das Fahrzeug ausgeschaltet wird, vibriert das Fahrzeug nicht mehr und nach 90 Sekunden wird das Gerät eingeschaltet Einbau: 1. Verbinden Sie das schwarze Kabel mit dem Minuspol (-) und das rote Kabel mit dem Pluspol (+) der Autobatterie 2. Befestigen Sie das Gerät mit den mitgelieferten Nylon-Kabelbindern an anderen Kabeln 3. Schalten Sie die Stromversorgung und das Gerät mit dem Schalter ein. Die Betriebsanzeige (rote Leuchte) und die Funktionsanzeige (weiße Leuchte) leuchten 3 Sekunden auf 4. Das Gerät ist einsatzbereit und sendet einen Ultraschallton Technische Daten: Ultraschallfrequenz: 22 - 45 kHz Betriebsspannung: 12 V DC Stromverbrauch: 0,6 W Schalldruck: 90 dB Betriebstemperaturbereich: ca. -30 C bis 70 C Bestandteile des Gerätes: EIN/AUS-Schalter Ultraschall-Lautsprecher Betriebsanzeige Kabelanschluss Funktionsanzeige Kabel Achtung: 1. Im Inneren des Geräts befindet sich ein Vibrationssensor, der beim Schütteln des Geräts ein Geräusch erzeugt, dies ist normal 2. bei Überstrom kann eine Sicherung durchbrennen. Wenn das Gerät (alle Anzeigen) beim Anschließen und Einschalten nicht aufleuchtet, überprüfen Sie die Sicherung im roten Kabel und ersetzen Sie sie, wenn sie defekt ist (125W 500mA 250V) 3. unsachgemäßer Einbau kann einen Kurzschluss oder Stromschlag verursachen. Wir empfehlen, das Gerät von einem Fachmann einbauen zu lassen, um einen falschen Einbau zu vermeiden 4. wenn im Motorraum nach dem Einbau Spuren von Nagetieren gefunden werden, prüfen Sie die Betriebsanzeige. Berücksichtigen Sie dabei jedoch die Hinweise unter Punkt 213,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Gefahrenabwehr bei GroßveranstaltungenSicherheit und Gefahrenabwehr bei Großveranstaltungen , Prävention und Reaktion als private und öffentliche Herausforderungen im Eventmanagement , Scheibenpflege & Regenabweiser > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20211115, Produktform: Kartoniert, Redaktion: Schreiber, Jürgen, Auflage: 21003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 496, Abbildungen: farbige Abbildungen, Keyword: Gefahrenabwehr; Großveranstaltungen; Prävention; Rettungsdienst; Veranstaltungsmanagement; öffentliche Sicherheit, Fachschema: Polizei - Kriminalpolizei - Schutzpolizei - Volkspolizei~Rettungsdienst~Management / Sport~Sportmanagement~Veranstaltung, Fachkategorie: Erste Hilfe, Rettungsdienst~Sport: Veranstaltungen und Event Management~Sicherheitsdienste und private Wach- und Schutzberufe, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Polizei und Sicherheitsdienste, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey GmbH, Verlag: Stumpf + Kossendey Verlagsgesellschaft mbH, Länge: 230, Breite: 156, Höhe: 21, Gewicht: 918, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind dispozinsen monatlich?
Nein, Dispozinsen werden in der Regel täglich berechnet, basierend auf dem in Anspruch genommenen Betrag und dem jeweiligen Zinssatz. Diese Zinsen werden dann am Monatsende aufsummiert und dem Konto belastet. Es ist wichtig, den genauen Zinssatz und die Konditionen des Dispokredits zu kennen, um unerwartete Kosten zu vermeiden. Es empfiehlt sich, den Dispokredit nur kurzfristig zu nutzen, da die Zinsen im Vergleich zu anderen Kreditformen oft sehr hoch sind. Es ist ratsam, regelmäßig den Kontostand zu überprüfen und gegebenenfalls den Dispokredit schnellstmöglich auszugleichen, um Zinskosten zu minimieren. **
-
Werden dispozinsen monatlich berechnet?
Dispozinsen werden in der Regel täglich berechnet, basierend auf dem jeweiligen Kontostand und dem vereinbarten Zinssatz. Am Ende des Monats werden die angefallenen Zinsen dann aufsummiert und dem Konto belastet. Dies bedeutet, dass die Dispozinsen nicht nur monatlich, sondern kontinuierlich berechnet werden. Es ist daher wichtig, den Dispositionskredit nicht über einen längeren Zeitraum zu nutzen, da die Zinskosten sonst schnell ansteigen können. Es empfiehlt sich, den Dispo nur kurzfristig und in geringem Umfang zu nutzen, um hohe Zinskosten zu vermeiden. **
-
Was sind unberechtigte Dispozinsen?
Unberechtigte Dispozinsen sind Zinsen, die von einer Bank oder einem Kreditinstitut erhoben werden, obwohl der Kunde keinen Überziehungskredit (Dispo) in Anspruch genommen hat oder die Zinsen über dem vereinbarten Zinssatz liegen. Dies kann beispielsweise aufgrund eines Fehlers oder einer falschen Berechnung seitens der Bank geschehen. In solchen Fällen hat der Kunde das Recht, die unberechtigten Dispozinsen zurückzufordern. **
-
Werden dispozinsen pro Tag berechnet?
Dispozinsen werden in der Regel nicht pro Tag berechnet, sondern auf Basis des überzogenen Betrags und der vereinbarten Zinssätze pro Jahr. Die Zinsen werden üblicherweise monatlich oder quartalsweise abgerechnet. Es kann jedoch sein, dass manche Banken eine tägliche Verzinsung anbieten, insbesondere bei kurzfristigen Überziehungen. Es ist wichtig, die genauen Konditionen des jeweiligen Kontos zu prüfen, um zu verstehen, wie die Dispozinsen berechnet werden. **
Ähnliche Suchbegriffe für Dispozinsen
-
Universitäten - Sicherheit, Gefahrenabwehr, Notfall- und Katastrophenmanagement Alle Gefahren (Vorfälle und Ereignisse), Taschenbuch von Pius MasaiUniversitäten - Sicherheit, Gefahrenabwehr, Notfall- Und Katastrophenmanagement Alle Gefahren (vorfälle Und Ereignisse), Taschenbuch Von Pius Masai Mwachi, Verlag Unser Wissen, 978-620-2-74381-5, Seitenanzahl: 9637,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Obere Primäre Sicherheit, Gefahrenabwehr, Notfall- und Katastrophenmanagement, Taschenbuch von Pius Masai Mwachi, Verlag Unser Wissen,Obere Primäre Sicherheit, Gefahrenabwehr, Notfall- Und Katastrophenmanagement, Taschenbuch Von Pius Masai Mwachi, Verlag Unser Wissen, 978-620-3-06799-6, Seitenanzahl: 5239,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss man Dispozinsen zahlen?
Dispozinsen müssen gezahlt werden, wenn das Girokonto überzogen wird und somit der Dispositionskredit in Anspruch genommen wird. Diese Zinsen fallen an, da die Bank dem Kunden einen Kredit gewährt, um das Konto zu überziehen. Die Höhe der Dispozinsen variiert je nach Bank und kann recht hoch sein. Es ist wichtig, den Dispositionskredit nur kurzfristig zu nutzen, da die Zinsen ansonsten schnell hohe Kosten verursachen können. Es empfiehlt sich daher, den Dispositionskredit nur in Notfällen und möglichst schnell wieder auszugleichen. **
-
Wann muss ich meine dispozinsen bezahlen?
Du musst deine Dispozinsen bezahlen, wenn du dein Girokonto überziehst und somit den vereinbarten Dispokredit in Anspruch nimmst. Die Höhe der Dispozinsen wird von deiner Bank festgelegt und kann je nach Anbieter unterschiedlich sein. Die Zinsen werden in der Regel monatlich abgerechnet und auf deinem Kontoauszug ausgewiesen. Es ist wichtig, die Dispozinsen im Blick zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits zu hohen Kosten führen können. Es empfiehlt sich daher, den Dispokredit nur in Ausnahmefällen und möglichst kurzfristig zu nutzen. **
-
Wann werden dispozinsen bei der Sparkasse abgebucht?
Die Dispozinsen werden bei der Sparkasse in der Regel monatlich abgebucht. Der genaue Zeitpunkt kann jedoch variieren, je nachdem, wann der Dispositionskredit in Anspruch genommen wurde und wie die individuellen Vertragsbedingungen aussehen. Es ist ratsam, regelmäßig die Kontoauszüge zu überprüfen, um die Abbuchungen im Blick zu behalten. Bei Unklarheiten oder Fragen zu den Dispozinsen kann man sich jederzeit an die Sparkasse wenden und um Aufklärung bitten. Es ist wichtig, die Dispozinsen im Auge zu behalten, da sie bei dauerhafter Inanspruchnahme des Dispokredits hohe Kosten verursachen können. **
-
Wie hoch sind die Dispozinsen pro Tag?
Die Höhe der Dispozinsen pro Tag variiert je nach Bank und individuellen Vereinbarungen. In der Regel liegen die Dispozinsen jedoch zwischen 6% und 15% pro Jahr, was einem täglichen Zinssatz von etwa 0,016% bis 0,041% entspricht. Es ist wichtig, die genauen Konditionen bei der eigenen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.